
越是行情低迷,越要寻找出路。尽管没有人现在就知道正确的路径,但是可以先上路,再调整方向。
现在的大品牌做小酒,已经走成了两条岔路。
泸州老窖的高光小酒是28度,五粮液的一见倾心是29度的,口子窖的麻雀也能喝二两小酒是33度,郎酒的小小郎是40度。
而洋河9月刚上的小绵洋,125毫升装,42度和52度——五家里唯一一个没往低里走的。
一排度数摆开,洋河是那个例外
先把这五款摆在一起看,差别比想象中大。
五粮液一见倾心,29度,100毫升,去年8月上市。泸州老窖高光小酒版,28度,50毫升,16.9元一瓶,今年6月推出。郎酒小小郎,40度,50毫升,也是16.9元,7月底上市。口子窖麻雀也能喝二两,33度的130毫升、36度的180毫升,7月在淮北首发,8月进了芜湖。
洋河小绵洋,125毫升,42度和52度两款,25.8元和26.8元,目前先在宿迁铺。
四家把度数压到30度上下,一家守在50度上。这不是产品细节的差别,是对”年轻人为什么不喝白酒”这件事,给出了两个相反的诊断。
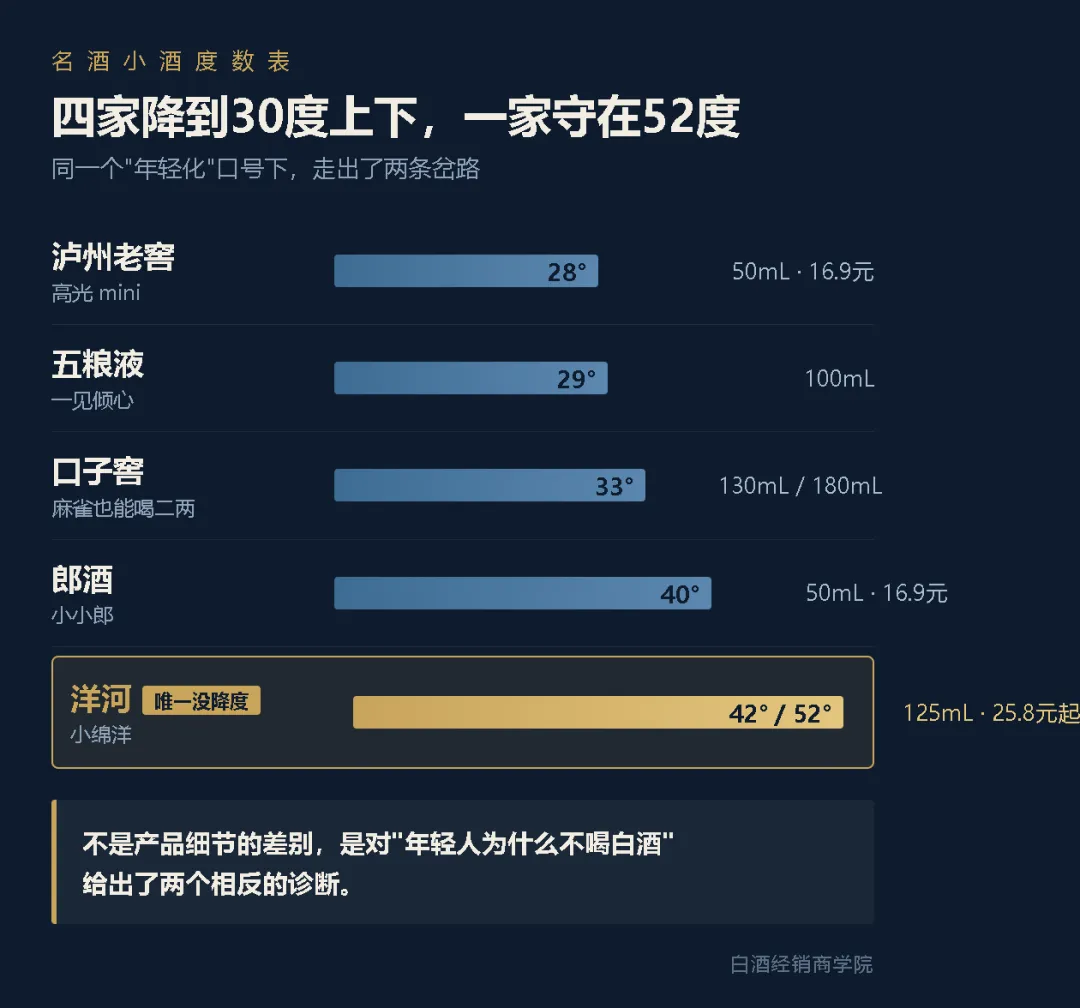 名酒小酒度数对比卡:四家降到30度上下,洋河是唯一守在52度的
降度派的逻辑:不是做淡,是做顺
口子窖在发布会上解释过为什么要做低度,说法很实在。
常规兼香产品一般做到41度。往下降度数,酒体里那些带香味的物质溶解度会跟着掉,很容易变得寡淡、水感重。度数降下来,反而对基酒和勾调的要求更高。
它给的解法是:用三年以上的多粮基酒,配高年份的调味老酒,反复盲品校准,把兼香的味道在低度里锁住。
这套逻辑的起点是:年轻人不是不想喝,是喝不下去——嫌辣、嫌冲、嫌第二天难受。所以第一件事,是把入口那道门槛拆掉。
洋河的选择:少喝点,但别喝淡的
口子窖把酒体做“顺”,洋河却走的不是这条路。
小绵洋把500毫升的正装缩到125毫升,容量砍掉四分之三,度数却一格没让。42度和52度,跟它主线产品站在同一个度数体系里。
它赌的是另一件事:年轻人不是喝不了白酒,是喝不完一整瓶。
这个判断不是没道理。一顿夜宵、一次小聚,开一瓶500毫升确实喝不完。125毫升装卖25.8元,把”试一次”的门槛压到了最低——想尝尝洋河是什么味,不用先掏几百块。
换个算法看,小绵洋甚至不算贵。125毫升25.8元,折成500毫升大约103元;而泸州、郎酒那两款50毫升16.9元,折下来是169元。在名酒小酒这个货架上,洋河反而是单位价格最低的那个。
两种诊断,只能对一个。如果年轻人是嫌烈,那52度的125毫升只是少喝了一口同样的辣;如果年轻人只是嫌喝不完,那33度的180毫升,还是得一次喝掉三两六。
行业里没人把这层窗户纸捅破。因为捅破了,”年轻化”就不再是一个能一起喊的口号,而是一道必须自己押注的选择题。
小瓶不是新赛道,是主桌坐不满之后另开的一桌
名酒为什么突然集体往小瓶里挤?看看大瓶的处境就明白了。
洋河上半年营收105.40亿元,同比下滑28.76%;归母净利润26.02亿元,下滑40.10%。单看二季度更狠:营收23.55亿元、同比降36.86%,归母净利润只剩1.55亿元、同比降78.04%。上半年白酒销量53671吨,同比少了31.36%。
中国酒业协会近期在郑州、北京、成都三地做过实地走访,发现50毫升小酒在社区超市里已经形成了规模化、标准化的常态化陈列。在即时零售渠道,50毫升以下的小瓶酒是增速最快的一类产品。
小酒不是名酒发现的新大陆,是主桌坐不满之后,另开的一桌。
这一桌,端菜的是渠道
产品是厂里出的,故事是厂里讲的。但要让一瓶二十几块的小酒真的出现在年轻人手边,干活的还是渠道。
问题在于,小酒要的渠道,跟很多经销商干了几十年的不是一回事。
小瓶酒的主场是社区超市、便利店、零食连锁、宵夜排档和即时零售平台。它的逻辑是高频、小单、薄利、配送密度大——不靠一年两场订货会,不靠团购走量,也不靠压货赚差价。
洋河把小绵洋的第一步放在宿迁。宿迁是它的大本营,而上半年洋河省内收入43.91亿元、同比下滑38.34%,比省外的19.72%跌得还狠。大本营塌得最狠的地方,先铺的是一款25.8元的新品。
白酒行业观察员李十方一直有个判断:厂家推新品,多半不是因为想清楚了,而是因为老品实在卖不动了。小酒这一轮,名酒对外讲的是”培育未来客群”,渠道接到手的是”再铺一个新条码”。这两句话之间的落差,才是这几年厂商关系最真实的地方。
别急着站队
我们不是要判28度对还是52度对。这个答案只有市场给,而且大概率要等两三年。现在谁也猜不透年轻人的心。
要看清的是另一件事——当行业里最有钱的几家企业同时往一个方向走,却给出两套相反的产品答案时,说明这个方向还没有谁真正验证过。
过去几年,行业里被一起喊过的口号不少:高端化、酱酒热、去库存、年轻化。每一个口号喊得最响的时候,都是答案最不清楚的时候。渠道交过的学费,大多不是因为没跟上,而是在答案还没出来的时候,先替厂家把注押上了。
李十方这两年反复讲一句话:厂家可以试错,经销商只有一次机会。这一轮小酒的热闹,最后能留下几个条码,不取决于发布会办得多好看,取决于有多少终端愿意第二次进货。
各种度数的小酒肯定还会继续出,第三家、第四家都会来。真正该盯的不是下一个小瓶长什么样,而是这一批小瓶里,最后有几个活到了第二年。
你手上的货盘里,有没有接过这种”厂家说要培育、让你先铺”的新品?最后是怎么收场的?评论区聊聊。

