
一个月,三拨人扎进了同一个赛道
说实话,健康酒这赛道我写了快三年,头回见这么热闹。
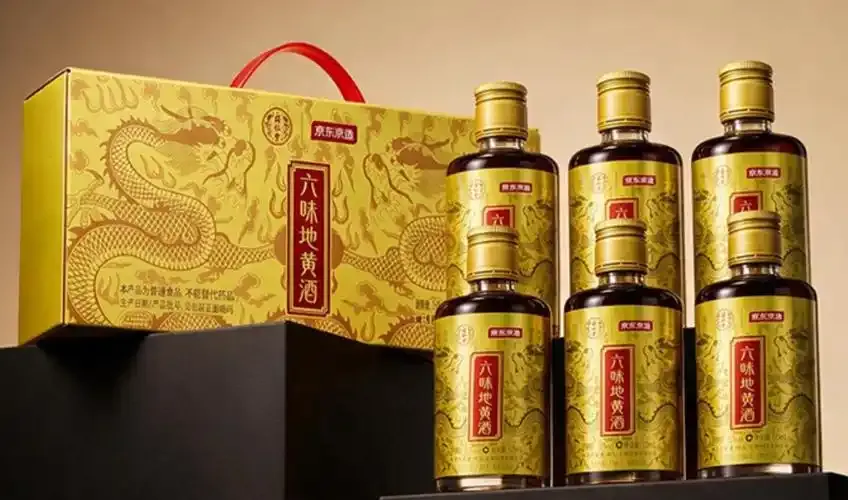
9月5日泰山酒业年会,黄精酒上市,定位”超级单品”;9月9日服贸会,同仁堂拉着京东发布35度六味地黄酒,当天众筹上线;劲牌3月刚把毛铺金黑紫基酒年份整体提了一年。
先看数据:热度不是虚火
数据摆出来,真吓人:中酒协数据显示,2020到2024年露酒利润涨了近200%;2025年上半年白酒行业全员叫苦,露酒销量反倒逆势涨了40%。今年春糖头一回设”养生酒专区”,有机构预测2030年露酒能到2000亿。这饼画得比主业都香。
但这赛道最大的坑:健康酒三个字装了三种东西
花健康酒的钱,买的是三类完全不同的东西:
保健食品(蓝帽子)
劲酒部分产品,能标注获批保健功能,身份最硬。
露酒(药食同源)
六味地黄酒、黄精酒就是这类,本质风味酒,不能宣传功效。同仁堂把泽泻、牡丹皮换成淡竹叶、薏苡仁,就为卡进”药食同源”名单。
普通白酒(概念添加)
各种”健康白酒”,说白了就是白酒,加几味草本讲故事。
没有蓝帽子的,故事讲得再圆,法律身份就是”风味酒”。当酒喝没问题;当补品喝,多花的钱就是为故事买单。
这次下场的人,分属三个阵营
酒企阵营:缺的是”健康故事”
泰山酒业——黄精酒定位超级单品,董事长放话”依旧逆势增长”,坚持不压货不倒挂。
毛铺草本酒——60元价位光瓶,好评率96%;3月金黑紫基酒年份从5/6/7年提到6/7/8年。
跨界阵营:带着药方和流量来
同仁堂×京东——35度清香基酒,125ml+520ml双规格,众筹已开。京东放话露酒”很快进千亿级”。
广誉远——上半年养生酒营收6195万,同比猛增141%,毛利率65%。
东阿阿胶——糖酒会推11度阿胶酒,瞄准年轻女性小酌。
保健品阵营:老玩家的底牌
劲酒红标——125ml小瓶,半年卖超50亿。
椰岛鹿龟酒——靠海王酒、鹿龟酒佳品翻盘,三季度营收暴增111.74%。
竹叶青——汾酒系老牌露酒,一直没退场。
为什么现在又热了
第一,白酒不好卖了。2025年终端消费约9600亿,同比缩15%-20%,酒企急需新故事,”健康化”是听得懂、敢下注的方向。
第二,50多岁的老酒民到了”怕死又要喝”的年纪。这需求二十年没变,劲牌靠它做到了百亿规模。
第三,年轻人开始”养生微醺”。调研显示18-35岁里35%更愿选养生酒而非白酒,消费量五年涨4.3倍。梅酒、米酒、草本威士忌都在抢钱包——今年劲酒”姨妈神仙水”喝法还在平台刷屏,部分地区卖断货。
泼盆冷水
这赛道二十年的真相:需求真实存在,做大的只有劲牌一家。
原因就一个——”酒”和”健康”在认知上天生互斥。买健康酒的人,本质是想喝酒又心虚,心理账户很脆弱:产品稍沾”不健康”联想,比如喝大了、上头快,复购立刻崩。
所以未来大概率不在”药味酒”,在”低度+草本+好喝”的融合。同仁堂做35度小瓶而不是泡一大坛药酒,就是这个道理。
对消费者,照三条看
看身份:背标上有”蓝帽子”是保健食品;没有,就是风味酒,别听故事。
看价格:按佐餐酒的心理价位付钱,超出部分都是为故事买单。
看自己:真在意健康,答案不是换一种酒,是少喝。这句最值钱。
最后说一句
健康酒是真实需求和心理安慰的混合物。市场规模,取决于消费者愿意为”心虚”付多少钱——这个数字,二十年来一直很稳定。
参考来源:同仁堂×京东服贸会发布;泰山酒业营销年会;中国酒业协会露酒数据;劲牌、广誉远半年报;海南椰岛三季报(均2026年公开信息)。不构成医疗、购买建议。理性饮酒,未成年人勿饮。

