
引言:一个“迟到”的品类机会
在万亿白酒、近四千亿啤酒面前,黄酒规模不足酒类产业的2%。它长期被视为“爷爷喝的酒”“大闸蟹伴侣”“料酒”——一个被地域和年龄双重锁死的品类。
但迟到不等于缺席,三重信号同时亮起,说明窗口是真的。
政策端:2025年6月,“绍兴黄酒”首次入选国家级传统优势食品产区培育名单;2026年,工信部等三部门《酿酒产业提质升级指导意见(2026—2030年)》把黄酒列为重点支持特色品类。
渠道端:直到2026年,白酒大商才成规模地“转身做黄酒”,引发黄酒的渠道热。河南茅五剑、四川盛世群运、广东粤强、北京糖酒——这批中国酒水流通市场最有分量的名字,开始密集出现在黄酒的签约新闻里。
消费端:低度、微醺、悦己的新酒饮浪潮刚起,黄酒的品类属性第一次与主流需求对齐。它不再需要解释“为什么”,只需要回答“喝哪一款”。
本报告试图回答四个问题:这个产业的家底到底有多厚;市场格局发生了什么变化;中国黄酒的地理版图长什么样;渠道、消费两端正在发生什么,以及未来五年的四条破局线。
第一章:行业总览
读懂黄酒的当下,要先看清两件事:它是怎么从“遍地名酒”走到“偏居江浙”的(历史沿革),以及它今天的家底究竟如何(产业基本盘)。
1.1 历史沿革
黄酒的历史地位,远超今天所展现的市场规模。
1952年,第一届全国评酒会评出八大国家名酒,黄酒占据一席(绍兴加饭酒);1963年、1979年第二、三届全国评酒会,绍兴加饭酒与福建龙岩沉缸酒连续入选国家名酒,另有福建老酒、寿生酒、醇香酒、大连黄酒、即墨老酒等一批国家优质酒。
值得注意的不是黄酒拿过多少奖,而是这些名酒当年的分布:浙江、福建、江苏、山东、辽宁、江西、广东——南北皆有,遍地开花。而今天的产业规模,却高度集中于江浙沪一隅。
这中间的落差,正是黄酒在过去三十年错失的三次机会。
第一次,全国化未遂。上世纪九十年代至本世纪初,黄酒企业多次尝试北上西进,但大众价位产品在省外既没有饮用习惯支撑,也没有渠道利润驱动,几次扩张均以收缩告终。全国化的窗口,开了一次没推开。
第二次,被“料酒化”。当黄酒放弃向“喝的酒”要溢价时,市场替它做了选择——向“用的酒”要销量。烹饪用料酒市场规模远大于饮用黄酒,“料酒”标签由此焊死,品类心理价位被压到10—20元区间。
第三次,消费断层。当白酒完成了价格带从几十元到上千元的整体跃迁、葡萄酒完成了从佐餐到社交的品类教育时,黄酒的消费者没有完成代际交接——地理上锁在江浙沪,人群上锁在上一代人的餐桌上。
回看这三次错失,结论并不悲观:黄酒的问题从来不是产品问题,而是价值表达、渠道结构与人群迭代的问题。这三件事,恰恰是当下正在发生变化的。
1.2 产业基本盘
总量数据。据中国酒业协会数据,2025年全国黄酒行业主营业务收入约228亿元,同比增长8.5%;全年产量约285万千升,同比增长1.8%,在2024年结束三年负增长后延续回升态势。
规上企业数据。行业整体回暖的表象之下,规上主体的经营仍在承压:2025年规模以上黄酒企业76家,销售收入同比下降4.8%,利润同比下降4.9%。由此可见增长主要来自规模以下企业与气泡黄酒等创新品类——复苏是结构性的,不是普遍性的。
行业集中度。规模以上企业数量从2017年的121家减少至2023年的81家,2025年进一步降至76家,出清持续。与此同时,利润与份额加速向头部集中。一个“小盘子、高集中”的格局正在形成。
产业链端。上游是糯米、粳米、小麦与麦曲(闽派用红曲、房县用蓼曲),太湖流域及南方优质糯稻是核心原料带,头部企业普遍以订单农业锁定粮源;中游是酿造、陈化、勾调与灌装,原酒储备能力与年份溯源体系构成核心壁垒;下游是经销、商超、餐饮与线上渠道。
产品结构上。行业正从“低端走量”转向“中高端担纲”——中高端成为主要增量,低端占比持续收缩。
第二章:市场格局
2026年是黄酒市场格局的分水岭:头部座次易位、价格带重构、区域边界松动。本章从品牌、价格、区域三个维度拆解这场重排。
2.1 品牌竞争格局:从“一超多强”到“双雄并立”
很长时间里,黄酒行业的格局是“一超多强”——古越龙山以体量、品牌矩阵与原酒储备稳坐头把交椅,会稽山、金枫酒业、塔牌等跟随。
2026年,这个格局被改写。上半年,会稽山实现营收8.52亿元(同比+4.43%)、净利润1.29亿元(同比+37.04%);古越龙山营收7.87亿元(同比-11.89%)、净利润9155.64万元(同比+1.38%)。会稽山在营收规模上正式超越古越龙山——“黄酒一哥”历史性易主。若看盈利质量,差距更明显:会稽山2025年毛利率高达58.45%,古越龙山为44.43%,金枫酒业约40%。
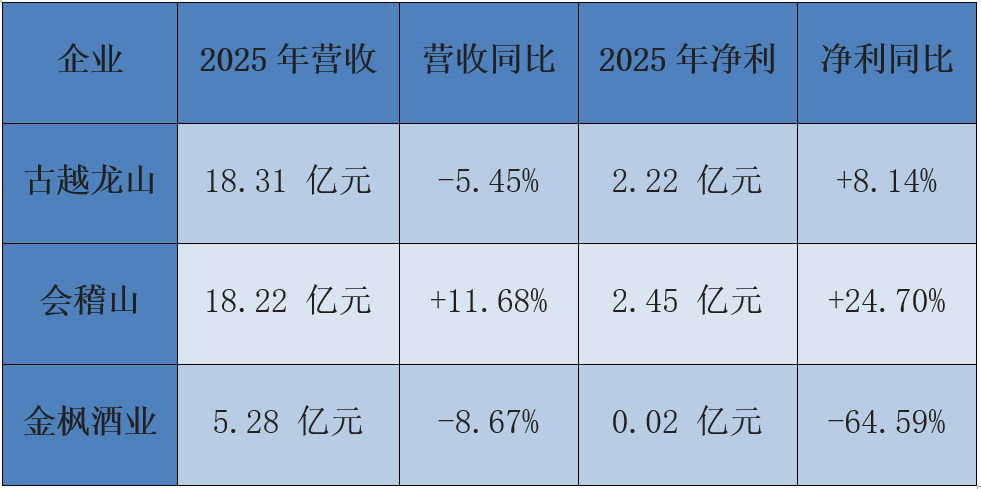
两家头部企业的路径差异值得细看。古越龙山走的是多品牌架构——古越龙山、女儿红、鉴湖、状元红、沈永和五个品牌覆盖全价格带,优势在资产厚度:国家非遗酿制技艺传承基地、国家级5G工厂、庞大的原酒储备与出口网络。会稽山则是“双品牌”结构——会稽山塔基+兰亭塔尖,外加西塘、乌毡帽等并购型外围品牌,优势在机制与产品线锐度:高端化(兰亭系列)与年轻化(爽系列气泡黄酒)双轮驱动,利润增速连续跑赢营收增速。
金枫酒业则是另一面镜子:深耕上海市场、手握石库门与和酒两个海派品牌,却已连续6年扣非净利润为负,与头部差距进一步拉大。
第二梯队中,塔牌以手工冬酿工艺见长、对日与东南亚出口领先;沙洲优黄、即墨老酒等区域品牌各守一方。对中小酒企而言,生存逻辑已经清晰:用差异化工艺(手工冬酿、清爽型、北方黍米、房县鲜酿)避开与头部的正面竞争。
2.2 价格带重构
从传统价格带到高端价格带成型。过去二十年,黄酒的主流成交价长期停留在10—50元,“百元”被视为品类天花板。这一天花板在2025—2026年被系统性捅破:古越龙山“国酿1959”系列定价599元(青玉)、1199元(红玉)、1859元(白玉);会稽山兰亭系列从下至上分别为299元(兰亭·序G20)、699元(兰亭·国潮)、千元级(兰亭·国酒)与2099元(兰亭大师)。两大头部企业在500元至2000元价格带正面布防,这在黄酒历史上尚属首次。
价格动作同样信号明确:2025年4月,古越龙山与会稽山相继提价,幅度分别为2%—12%和1%—9%,为2016年以来首次集体提价,被市场解读为“价值回归”的起点。
价格带升级的价值显现。结构升级直接体现在报表上:2025年会稽山中高档酒收入11.42亿元,同比增长7.30%,占酒类业务收入的64.56%,毛利率提升5.76个百分点至67.33%;其线上渠道毛利率更达69.21%。行业层面,中高端产品营收占比预计将从2025年的约29%提升至2030年的约42%,行业均价有望在未来三到五年提升30%—50%。
高端化的方法论也在升级。会稽山发布《高端黄酒分级及评分标准》,提出“15179工艺”,兰亭系列强调“五大限定”——限定原料、工艺、大师、储藏、年份;古越龙山则突出“醛类≤0.3g/L”的健康指标,并将国酿青玉与《只此青绿》IP绑定。行业开始意识到:高端化不能只靠讲故事,必须构建可感知、可分级的价值语言。
2.3 区域市场格局
核心市场。黄酒消费高度集中于江浙沪:三地贡献全国70%以上的销售额,消费量占比约75%;浙江一省产量约占全国57%,绍兴一地贡献全国四分之一以上的销售额。头部企业在传统区域的收入占比长期在八成上下。
外埠突破。变化正在发生,古越龙山省外收入占比从2016年的27%提升至2025年的超40%;2026年上半年,其江浙沪以外市场收入3.28亿元,占比42.47%,一季度一度超过45%。会稽山虽江浙沪占比接近九成,但已成立全国化事业部,在山东等地取得突破,2026年上半年兰亭系列的省外招商进度已达2025年全年水平。
重点潜力市场。非传统区域的增长榜上,广东、北京、四川领跑,2025年销售额同比分别增长约7.2%、6.5%、5.9%。共同特征是:高净值人群密集、酒类流通体系成熟、对低度健康品类接受度高。
黄酒的全国化,大概率不是“撒网式”的,而是沿着这些高势能市场“以点带面”。
第三章:黄酒地图
有业内人士称:黄酒不是一种酒,而是“一个品类名称下的五个平行世界”。每个世界有自己的原料、酒曲、工艺逻辑和消费场景。中国黄酒地图的价值,不在于标注多少家酒厂,而在于揭示这五个世界各自的位置与可能性。

▲中国黄酒地图:五大流派产区与品牌分布(底图:自然资源部标准地图服务网站《中国地图 1:740万 对开 界线版 无邻国》,审图号 GS(2023)2767号)(因微信平台画质压缩,如需报告原文及黄酒地图,联系酒说官方助手)
浙派(绍兴为核心)——品类的主流叙事。以绍兴为中心,覆盖湖州、金华、宁波、义乌,用精白糯米与小麦麦曲,讲究“夏制曲、冬酿酒、春压榨、夏封坛”,按含糖量分元红、加饭、善酿、香雪四型。古越龙山、会稽山、塔牌、女儿红、咸亨、乌毡帽、丹溪红曲酒、阿拉老酒、乾昌黄酒尽出于此。浙派是大众认知中黄酒的代名词,也因此背负着“黄酒=绍兴”的单一想象——它的使命是代表品类走向全国。

海派·苏派——城市化与特型先行。覆盖上海与江苏各地,上海的金枫酒业同样是上市企业,旗下有石库门、和酒等知名品牌,其中“金枫”品牌更是中华老字号。此外,江苏地区的沙洲优黄、惠泉酒、丹阳封缸酒、金坛封缸酒、白蒲黄酒各具代表。海派黄酒添枸杞、黑枣,风味柔和、适配现代饮法,是最早做“城市黄酒”的一支。

闽派红曲——天然红韵与闽菜同源。龙岩、福州、古田、连江、南平一线,以糯米加红曲酿造,不靠色素天然呈宝石红,酯香馥郁、甜润柔和。沉缸酒、福建老酒、屏湖红、连江元红、南平苜莉青是代表。闽派曾与浙派并驾齐驱,如今规模以上企业仅十家左右;但红曲的健康叙事与闽菜的全国化,是它重归牌桌的两张牌。

北派黍米——“南绍北代”的北方叙事。山东、山西、陕西、河南、河北、辽宁、吉林、甘肃都有分布,以黍米(大黄米)为料,“古遗六法”工艺,焦香突出、宜温饮。即墨老酒、妙府老酒、兰陵美酒、代州黄酒、谢村黄酒、户县黄酒、丛台黄酒、大连黄酒、积德泉等品牌构成北方黄酒的版图。山西代州黄酒2025年上半年产量6575吨、产值2.63亿元(同比+14.3%),叠加当地《黄酒产业发展促进条例》与黄酒文化节,“南绍兴、北代州”的双核叙事正在成形。

华中·西南及客家——民俗底蕴与出海通道。湖北房县以蓼曲(草本酒曲)与洑汁工艺独树一帜,房县黄酒(庐陵王、房陵君)相传为宫廷贡酒,并与绍兴产区签署共建协议、与京东共建智能仓储实现48小时直达;湖南酃酒、江西九江封缸酒、安徽古南丰与铜官府黄酒、广东客家娘酒(珍珠红)各守一方;中国台湾南投的埔里绍兴酒则是浙派技艺跨海传承的样本。这一世界的共性是民俗属性强、商品化程度低,但客家文化与侨乡资源,恰恰是黄酒国际化最现成的通道。

| 名录(按流派产区排列) | |||
| (一)浙派·绍兴产区——品类的心脏地带(19家) | |||
| 序号 | 企业名称 | 所在地 | 备注 |
| 1 | 浙江古越龙山绍兴酒股份有限公司 | 绍兴越城 | ★ 上市 600059,2025 营收 18.31 亿元;黄酒分会理事长单位 |
| 2 | 会稽山绍兴酒股份有限公司 | 绍兴柯桥 | ★ 上市 601579,2025 营收 18.22 亿元 |
| 3 | 浙江塔牌绍兴酒有限公司 | 绍兴柯桥(湖塘) | ★ 手工黄酒出口龙头,1958 年起出口 |
| 4 | 绍兴女儿红酿酒有限公司 | 绍兴上虞 | ★ 古越龙山旗下,黄酒分会副理事长单位 |
| 5 | 中粮孔乙己酒业有限公司 | 绍兴 | ★ 中粮集团旗下,黄酒分会副理事长单位 |
| 6 | 绍兴咸亨酒业有限公司 | 绍兴 | ★ 含”太雕”系列 |
| 7 | 浙江圣塔绍兴酒有限公司 | 绍兴 | 绍兴酒十强品牌 |
| 8 | 绍兴白塔酿酒有限公司 | 绍兴 | 绍兴酒十强品牌 |
| 9 | 绍兴鉴湖酿酒有限公司 | 绍兴 | 鉴湖酒坊,国家级工业遗产 |
| 10 | 绍兴师爷酒业有限公司 | 绍兴 | 地理标志用标企业 |
| 11 | 浙江越王台绍兴酒有限公司 | 绍兴 | 地理标志用标企业 |
| 12 | 浙江唐宋绍兴酒有限公司 | 绍兴 | 地理标志用标企业 |
| 13 | 绍兴市山阴酿酒有限公司 | 绍兴 | 地理标志用标企业 |
| 14 | 绍兴市大越酒业有限公司 | 绍兴 | 地理标志用标企业 |
| 15 | 绍兴市越山仙雕酿酒有限公司 | 绍兴 | 地理标志用标企业 |
| 16 | 浙江东方绍兴酒有限公司 | 绍兴 | 地理标志用标企业 |
| 17 | 浙江丰润酒业有限公司 | 绍兴 | 地理标志用标企业 |
| 18 | 绍兴柯桥福全酿酒厂 | 绍兴柯桥 | 黄酒分会理事单位 |
| 19 | 绍兴王宝和酒厂 | 绍兴 | 地理标志用标企业 |
| (二)浙江其他产区(10家) | |||
| 序号 | 企业名称 | 所在地 | 备注 |
| 20 | 乌毡帽酒业有限公司 | 湖州安吉 | ★ 黄酒分会常务理事单位,清爽型代表 |
| 21 | 浙江嘉善黄酒股份有限公司 | 嘉兴嘉善 | ★ 西塘老酒,始创 1618 年 |
| 22 | 湖州老恒和酿造有限公司 | 湖州 | ★ 料酒龙头,2025 营收约 2.72 亿元,港交所上市(2014) |
| 23 | 湖州乾昌酒业有限公司 | 湖州 | 乾昌黄酒 |
| 24 | 义乌市丹溪酒业有限公司 | 金华义乌 | 丹溪红曲酒,黄酒分会理事单位 |
| 25 | 浙江东海酒业有限公司 | 宁波 | 黄酒分会常务理事单位 |
| 26 | 宁波阿拉酿酒有限公司 | 宁波 | 阿拉老酒 |
| 27 | 善好酒业集团有限公司 | 嘉兴 | 清爽型黄酒 |
| 28 | 杭州永兴酒业有限公司 | 杭州 | 地理标志用标企业 |
| 29 | 浙江德清莫干山酒业有限公司 | 德清 | 前身是清同治二年杨元新酱园,浙江老字号 |
| (三)海派·苏派(10家) | |||
| 序号 | 企业名称 | 所在地 | 备注 |
| 30 | 上海金枫酒业股份有限公司 | 上海 | ★ 上市 600616;石库门、和酒;黄酒分会副理事长单位 |
| 31 | 江苏张家港酿酒有限公司 | 苏州张家港 | ★ 沙洲优黄,黄酒分会副理事长单位 |
| 32 | 无锡市振太酒业有限公司 | 无锡 | ★ 惠泉酒,国标起草单位 |
| 33 | 南通白蒲黄酒有限公司 | 南通如皋 | ★ 清爽型黄酒发源地,常务理事单位 |
| 34 | 镇江恒顺酒业有限责任公司 | 镇江 | ★ 恒顺醋业全资,2024 营收 2.28 亿元 |
| 35 | 江苏百花酒业有限公司 | 镇江 | ★ 恒顺旗下高端黄酒”百花” |
| 36 | 世纪元亨 | 常州 | 黄浦江黄酒 |
| 37 | 苏州同里红酿酒有限公司 | 苏州吴江 | 黄酒分会副秘书长单位 |
| 38 | 丹阳市酒厂(丹阳封缸酒) | 镇江丹阳 | 国家优质酒 |
| 39 | 金坛封缸酒厂 | 常州金坛 | 封缸酒老字号 |
| (四)闽派红曲(7家) | |||
| 序号 | 企业名称 | 所在地 | 备注 |
| 40 | 福建老酒(福建老酒投资集团·鼓山牌) | 福州 | ★ 全国红曲酒龙头,总占地约 1000 亩,中华老字号 |
| 41 | 龙岩沉缸酒业有限公司 | 龙岩新罗 | ★ 中华老字号,注册资本 7583 万元,中国十八名酒 |
| 42 | 福建屏湖红生物科技有限公司 | 宁德古田 | ★ 总资产 1.8 亿元,红曲及红曲酒 |
| 43 | 宁德市黄家酒业有限公司 | 宁德蕉城 | ★ 规上在库企业,年产 1000 吨红曲黄酒 |
| 44 | 福建惠泽龙酒业股份有限公司 | 宁德屏南 | 中华老字号 |
| 45 | 福建省柒斗金酒业有限公司 | 南平 | 黄酒分会理事单位 |
| 46 | 福建建州酒厂有限公司 | 南平 | 苜莉青酒 |
| (五)北派黍米(22家) | |||
| 序号 | 企业名称 | 所在地 | 备注 |
| 47 | 山东即墨黄酒厂有限公司 | 青岛即墨 | ★ 即墨老酒,”黄酒北宗”,常务理事单位 |
| 48 | 山东妙府老酒有限公司 | 青岛即墨 | ★ 黍米老酒代表企业 |
| 49 | 山东兰陵美酒股份有限公司 | 临沂兰陵 | ★ 兰陵美酒,黍米重酿工艺 |
| 50 | 代州黄酒酿造股份有限公司 | 忻州代县 | ★ “滹源”牌,投资 10 亿元建生态酿酒园区 |
| 51 | 山西四达雁门金波酒业股份有限公司 | 忻州代县 | ★ 年产 4000—10000 吨,省级非遗保护单位 |
| 52 | 山西雁门山酒业有限公司 | 忻州代县 | ★ 高新技术企业,”代州黍米黄酒”山西精品 |
| 53 | 山西省代县贵喜酒业有限公司 | 忻州代县 | 三晋老字号 |
| 54 | 山西老高家酒业有限公司 | 忻州代县 | “雁门州”三晋老字号 |
| 55 | 山西南绍北代酒业 | 太原 | |
| 56 | 陕西秦洋长生酒业有限公司 | 汉中洋县 | ★ 谢村黄酒、黑米酒 |
| 57 | 陕西秦黄酒业有限公司 | 西安鄠邑 | |
| 58 | 西安大口酒业有限公司 | 西安鄠邑 | |
| 59 | 陕西黄官酒业有限公司 | 汉中 | 黄关黄酒 |
| 60 | 河南双头黄酒业有限公司 | 安阳汤阴 | 双头黄 |
| 61 | 河南省石龙堰酒业有限公司 | 南阳西峡 | |
| 62 | 河南省豫宛香酒业有限公司 | 南阳 | |
| 63 | 邯郸丛台酒业股份有限公司 | 邯郸 | ★ 丛台黍米酒 |
| 64 | 河北省味道府酒业有限责任公司 | 石家庄栾城 | 羊羔美酒 |
| 65 | 大连长兴酒庄有限公司 | 大连 | 大连老黄酒 |
| 66 | 瓦房店市许屯镇杨家酒坊 | 大连瓦房店 | 虎峪杨家黄酒 |
| 67 | 长春市酿酒总厂 | 长春 | 积德泉 |
| 68 | 甘肃五山池黄酒有限责任公司 | 甘肃 | 2024 年黄酒分会理事会参会企业 |
| (六)华中·西南及客家(13家) | |||
| 序号 | 企业名称 | 所在地 | 备注 |
| 69 | 北京忠和房县生物食品有限公司 | 十堰房县 | ★ 省级农业产业化龙头,出口北美、南美 |
| 70 | 湖北庐陵王酒业有限责任公司 | 十堰房县 | ★ 省级农业产业化龙头 |
| 71 | 房县神农煌酒业有限公司 | 十堰房县 | ★ 迁建后产能 1500 吨,月销超百万元 |
| 72 | 房县醉房陵黄酒有限公司 | 十堰房县 | 地理标志用标企业 |
| 73 | 房县御品轩酒业有限公司 | 十堰房县 | 地理标志用标企业 |
| 74 | 湖北古朗源酒业有限公司 | 十堰房县 | 地理标志用标企业 |
| 75 | 小酌皇(房县)酒业有限公司 | 十堰房县 | 地理标志用标企业 |
| 76 | 湖北黄宫黄酒业有限公司 | 十堰房县 | 地理标志用标企业 |
| 77 | 湖北如此酒业有限责任公司 | 十堰房县 | 地理标志用标企业 |
| 78 | 安徽古南丰实业有限公司 | 宣城郎溪 | ★ 黄酒分会理事单位 |
| 79 | 安徽海神黄酒集团有限公司 | 合肥庐江 | ★ 年产黄酒 6 万吨、料酒 8 万吨,料酒产销量全国第一 |
| 80 | 九江市封缸酒业有限公司 | 九江 | 甜黄酒代表 |
| 81 | 广东明珠珍珠红酒业有限公司 | 梅州兴宁 | ★ 客家娘酒龙头,上市公司广东明珠旗下 |
| (七)中国台湾(1家) | |||
| 序号 | 企业名称 | 所在地 | 备注 |
| 82 | 埔里酒厂(台湾菸酒股份有限公司) | 中国台湾南投 | 绍派技艺跨海传承,1948 年建厂 |
▲上下滑动查看黄酒产业所有流派产区
第四章:渠道热潮
2025—2026年黄酒行业最值得关注的变量,不是产品创新,不是品牌投放,而是渠道端的结构性变化——白酒头部大商开始系统性入局黄酒。如果说上一波黄酒热潮是企业的推动,那么这一波黄酒热则是渠道的推动。
4.1 现象:密集签约的“白酒大商时刻”
会稽山的签约图谱。2026年,会稽山先后与河南省茅五剑贸易有限公司、四川盛世群运等各地白酒大商签约。其中与河南茅五剑的合作最具样本意义:双方聚焦兰亭与新揭牌的超高端品牌“远年”,渠道锚定高端圈层、高端团购、高端商超、米其林餐饮与头部KOL资源,战略目标是精准布局中原市场、辐射全国高端圈层。兰亭系列2026年上半年招商进度已达2025年全年水平,浙江省外市场的增长增量几乎全部由兰亭贡献。
古越龙山的同步布局。古越龙山与广东粤强联合推出新品,并承接北京糖酒等大商资源。此前更早的伏笔是“老酒圈”——一批原本经营二手茅台与老酒的经销商,在老酒投资降温后寻找新品,他们懂品鉴、有圈层影响力,成为黄酒高端化最早的品类教育节点。
这一轮传统大商的纷纷入局的不是零星试水,而是厂商双方共同需求促成的一股新的“浪潮”。
4.2 白酒大商入局的底层逻辑
利润驱动。这是最直接的原因。白酒渠道盈利持续承压,而高端黄酒普遍提供30%—40%的渠道毛利、约10%的净利。更关键的是价格空间:过去绍兴黄酒卖到100—300元就被视为天花板,如今高端黄酒直接顶到1000—2000元且消费者能够接受——渠道利润的想象空间被重新打开。
客户复用。白酒大商手里最有价值的资产是高净值客户与团购客情。高端黄酒的价格带恰好能匹配核心客户的圈层地位,为同质化严重的单一白酒商务消费提供补充,也给了团购业务一个“既有面子又不伤身”的新选项。
品类互补。一个常被忽略的商业逻辑是:白酒头部品牌之间存在竞争与互斥,但做高端黄酒没有品类冲突。在低度、国潮、健康、悦己的多元饮酒趋势下,黄酒是渠道商产品矩阵里一个“不打架”的补位。
消费热度。黄酒讨论热度近年持续提升,企业通过工艺改善、技术升级与品类培育,口碑与产品接受度明显改善。招商门槛也不高——百万级资金即可成为团购商,资金占用少,中小经销商同样有动力跟进。
4.3 渠道变量带来的真实市场
签约只是开始。大商为何入局?当前市场如何?产业前景怎样?带着这些问题,我们采访了河南省茅五剑贸易有限公司董事长焦振。
动销端的真实体感:从“被动卖”到“主动买”。焦振给出的市场反馈印证了招商热并非渠道自嗨:这两年,我们在零售和团购过程中,客户购买黄酒的越来越多,并且是主动寻找和购买高端黄酒。线上渠道同样在放量,消费者购买量越来越大、消费群体也越来越大。在他看来,这背后是一场消费认知的迁移:现在大家越来越喜欢温润的酒、低度的酒,既能微醺,又能找到喝酒的感觉。消费者对养生、保健、低度产品的需求,正在成为渠道终端真实的购买理由。而作为经销商,就要经销消费者喜欢的产品,满足消费者的需求。
做黄酒,也是白酒大商的转型必答题。焦振不回避入局的现实动因:我们的团队在郑州有二百人,原来白酒利润还可观,随着白酒销量、利润的减少,怎么能把团队稳定住?只有增加品类——增加消费者需要的品类。在他看来,做会稽山兰亭等产品不仅是丰富了产品矩阵,还希望把这个品类和文化带入中原,服务好每一个热爱黄酒的消费者——商业动机与文化使命感在他身上是同一条叙事。
两个市场同时放量:高净值与年轻人。焦振观察到的人群结构颇具意味。一端是高净值客群:大众以往把黄酒当做料酒,其实高端的黄酒也是高净值人群喜欢的一个品类,高端黄酒市场空间广阔。另一端是年轻人:他们喜欢微醺状态,不是追求品牌,选择性价比合适、喝完舒适度高的酒类产品,因此大众价位的黄酒同样也在放量。这意味着黄酒的高端化与口粮化并非互斥路线,而是两个并行的增长引擎——前者撑起价值,后者撑起规模。
未来预期:每年增长10%—20%,500亿可期。对于产业前景,焦振给出了行业内少见的量化判断:未来几年,每年会有10%—20%的增长,未来达到500亿是大概率事件。格局上,他的判断是“小而美的品牌会有一定的发展机会,头部品牌会越来越强”——一个双轨并行的市场结构:头部品牌主导高端化与全国化,区域小而美品牌守住特色市场。
但白酒仍是大商基本盘。采访最后,焦振特意补充了一段“表白”:白酒还是基本盘,消费群体也大,渠道对白酒也要有信心,白酒经销商也要发自内心地热爱白酒。这段话的分量在于,白酒大商做黄酒不是“用脚投票”离开白酒,而是在白酒基本盘之上做增量布局——这决定了他们投入黄酒的方式是资源“复用”而非“迁移”,也决定了黄酒对他们而言是第二曲线,而非替代品。对黄酒行业来说,如何借好这条“第二曲线”的势,同时让大商的投入从布局变成重仓,才是渠道热真正要回答的问题。
第五章:消费洞察
渠道把黄酒送到了更多人面前,但决定品类命运的,是另一端的消费者——他们是谁、多久喝一次、为什么喝。
5.1 消费者画像
年龄结构。黄酒正在完成一次罕见的人群交接。据中国酒业协会《2025中国黄酒产业中期研究报告》,85后职场白领占黄酒消费人群的45.7%,95后职场新人占比已达23.3%;另有券商调研显示35岁以下用户已占约七成。古越龙山在抖音平台的消费人群标签中,老、中、青三代分布约为3:3:3,没有出现明显的年龄断层。但硬币的另一面是:年轻群体消费频次明显偏低——他们接受了黄酒,还没有养成喝黄酒的习惯。
消费频次。京东消费数据显示,黄酒品类复购率仅约22%,而精酿啤酒达到45%;宴请场景渗透率不足5%。会稽山在业绩说明会上连续两年被投资人追问气泡黄酒的复购率,公司回应“复购数据及市场渗透率正随品牌影响力的提升而稳步积累”——谨慎措辞的背后,复购仍是全品类最难回答的问题。
性别与地域。同样是《2025中国黄酒产业中期研究报告》显示,男性消费者占68.7%,女性比例正快速上升至四成左右;地域上仍以江浙沪为核心,但省外占比快速抬升(古越龙山已达42%以上),广东、北京、四川成为增速最快的外围市场。
5.2 消费动机与场景
从口粮酒到“品质自饮”。购买决策中,20—50元与50—100元价位满足绝大部分日常需求,同时越来越多消费者可接受百元以上价位——消费者对黄酒提价的敏感度,远低于行业过去的想象。
“悦己消费”的崛起。对于年轻一代而言,消费黄酒不再是为了养生的被动需求,而是转向对微醺、低度、潮饮等社交和情绪价值的主动追求。这表明黄酒正在从一个功能型品类向体验型品类过渡。与之一致的是认知路径的变化:新一代消费者通过小红书、抖音的“功能性搜索”与KOL种草了解黄酒,而非传统广告——平台上品牌指名度最高的三个品牌(女儿红、会稽山、古越龙山),恰好都是内容电商运营动作最显著的三家。
第六章:趋势与机会
综合前序的产业事实,黄酒的未来五年收敛为四条破局线:年轻化、高端化、全国化与渠道变革。它们不是并列的选项,而是一条相互咬合的链条。
6.1 年轻化:从“尝鲜”到“复购”
年轻化的阶段性成果已经验证:会稽山“一日一熏”气泡黄酒上市当年销售破亿元,成为黄酒行业近年少有的流量单品;古越龙山“无高低”累计销量突破500万瓶,居抖音商城黄酒爆款榜第一;咖啡黄酒、青柠黄酒、冰彫气泡、精酿黄啤“越小啤”等新品密集登场。
但同质化也在积累:气泡、果味、咖啡等流行风味的表层叠加,降低了尝试门槛,却难以支撑复购。年轻化的下半场,比拼的不是“第一口”,而是“第二口”——围绕特定场景建立消费仪式、以品控保证口感一致性、降低消费者的试错成本,把年轻化产品的考核指标从销量换成复购率。
6.2 高端化:从价格突破到价值共识
价格突破已经完成,下一程是价值共识。
三块基石正在铺设:真实年份——年份酒团体标准与国标修订将挤压虚标乱象,为时间资产定价提供制度底座;文化溢价——国酿1959、兰亭雅宴、只此青绿等IP绑定,让文化从说教变成可感知的审美;品质证据链——分级评分标准、健康指标量化、风味网络研究,让“好”变得可验证。
高端化不只是产品结构升级,更是全国化破局的前置条件。
6.3 全国化:不是撒网,是“借船出海”
大众价位产品直接打省外,必死于饮用习惯壁垒、品牌认知薄弱与渠道利润不足。已验证的路径是“高打低”:高端单品先立品牌认知、为渠道链条留足推力利润,再向下辐射大众产品——兰亭在河南、山东的招商与动销,正是这一路径的实证。
“借船”有三条船可借:借白酒大商的船,补终端网络与高端圈层;借啤酒与快消渠道的船,越小啤借华润雪花渠道与“啤酒化”口感触达Z世代;借即时零售与内容电商的船,绕开地理壁垒直触全国年轻客群。
产区层面,绍兴与房县签署共建协议、原料互供与技术共享——从“产区竞争”走向“产区共建”,同样是对抗地域认知偏见的合力。
6.4 渠道变革:即时零售、内容电商与现饮场景
与新消费契合的新渠道同样正成为新一轮黄酒热潮的绝佳助力。
即时零售。即时零售2026年市场规模预计突破万亿元,酒类年增速超35%。古越龙山重点发力即时零售,越小啤同步上线京东与歪马送酒;房县与京东共建的智能仓储让48小时直达成为常态——短保型鲜酿黄酒第一次具备了全国化交付能力。
内容电商。2025年黄酒线上销售占比从约12%跃升至38%,会稽山线上收入从2022年的约0.5亿元增至2025年的3.03亿元(+75.28%);古越龙山电商收入2024年达2.7亿元、近三年复合增长率超40%。线上不只是卖货渠道,更是“重新教育全国消费者”的通道。
现饮场景。古越龙山的“慢酒馆”已布局65家品鉴馆与酒馆,女儿红“温渡酒馆”、状元红“小酒馆”相继落地;“无高低”以中式鸡尾酒基酒身份进驻全国52家合作酒吧,覆盖17个省级行政区、30座城市。
渠道变革解决的不仅是“卖到哪”,更是“在哪儿喝”——这正是复购问题的解药所在。
第七章:挑战与破局路径
机会从来与约束并存。黄酒的复兴叙事之下,结构性挑战仍然坚硬;对应地,破局路径也必须成体系,而非单点突破。
7.1 核心挑战
消费认知的南北断层。江浙沪之外,大量消费者仍把黄酒当料酒,心理价位卡在10—20元;北方市场渗透率很低,“南酒北引”需要重做一遍品类教育。
区域依赖的结构性风险。70%以上销售额集中于江浙沪,意味着品类命运与长三角的餐饮、礼赠景气度深度绑定,抗风险能力不足。
高端化的“最后一公里”。千元价格带立住了品牌,但商务宴请场景中黄酒仍缺“社交货币”属性——白酒靠高与透明建立诚意体系,黄酒尚缺一套公认的饮用规范与价值共识;“没面子”的体感,比“度数低”更难解。
年轻化的“流量依赖症”。尝鲜靠内容投放,复购靠产品与场景;当会稽山2025年销售费用达4.73亿元(同比+42.67%)、广告宣传促销费2.67亿元(同比+64.88%)时,行业必须回答:一旦投放退坡,流量还在不在。
行业规模偏小的系统性制约。228亿元的盘子、不足酒类2%的占比,决定了单品投入产出比的天花板:资本关注度低、人才与研发投入有限、渠道议价能力弱。规模小是果,也是因。
7.2 破局路径
品类价值重建优先于产品升级。黄酒要补的不是一款爆品,而是一套价值语言:真实年份、分级标准、饮用规范、健康证据链——先让“好黄酒”可被识别,再让“贵黄酒”被接受。
以“借船出海”替代“造船出海”。全国化不重建渠道,而是借白酒大商的圈层网络、借啤酒与快消的终端体系、借即时零售与内容电商的基础设施,以完成认知迁移。
产区协同形成品类合力。五大流派各自闪耀的同时共建“黄酒”品类词:标准共建、产区互认、文化共推,避免“绍兴之外无黄酒”的认知塌缩,也避免内耗式同质竞争。
建立品类级的消费教育体系。从“企业各自种草”升级为“品类共同教育”:统一的品鉴方法、适配中餐的佐餐指南、可复制的消费仪式——让第一次喝黄酒的人,知道第二口该怎么喝。
黄酒要回归的,不只是价格,更是它在中国人餐桌上的位置。窗口已经打开,剩下的问题是:这一次,行业能不能一起把它接住。
附:数据口径说明
本报告数据主要来源:中国酒业协会《2025中国黄酒产业中期研究报告》、上市公司年报(古越龙山600059、会稽山601579、金枫酒业600616)、工信部及地方政府公开文件、券商公开研报(华创证券、开源证券、兴业证券等)及公开媒体报道。

