
公司总部在浙江绍兴,主业是黄酒,旗下五大核心品牌,古越龙山、沈永和、女儿红、状元红、鉴湖。公司地处北纬30°世界级名酒黄金酿酒带,坐拥绍兴“四山三盆二江一平原”的独特地貌及温湿气候,富含矿物质与微量元素的鉴湖水系为核心酿造水源,是不可复制的酿造环境。
公司的主品牌古越龙山自1988年起持续为钓鱼台国宾馆国宴专供黄酒。公司有1名轻工大国工匠、3名国家级酿酒大师、27名国家级评酒委员及1名国家级非遗传承人。
财务数据
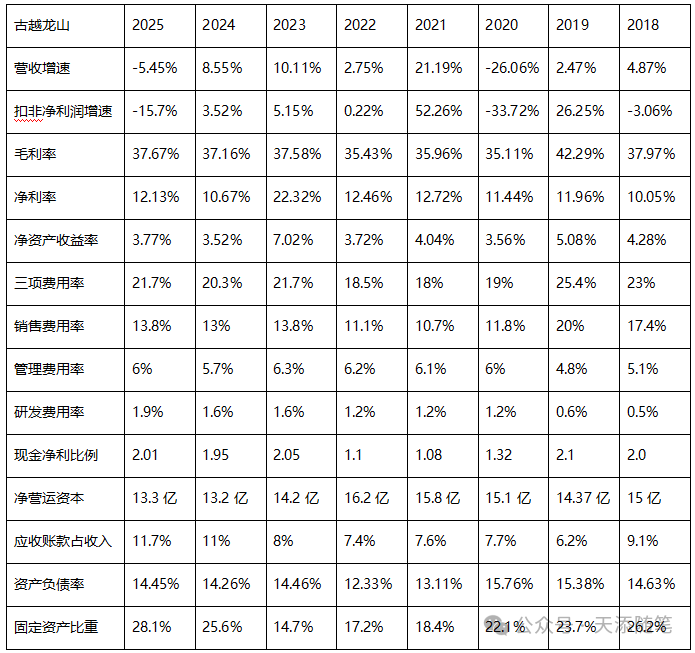
公司2018-2025年营收复合增速为0.8%,净利润为2%,2020-2025年营收复合增速为5.9%,净利润为5.9%,8年的时间增长几乎停止,近几年略有加快。毛利率水平一直接近40%左右,不算好。应收账款不高,净营运资本还是挺高的,但主要是因为库存,负债率不高,没什么风险。
品牌
古越龙山:主导高端市场,2018年聚焦中高端战略,2019年推出超高端旗舰,国酿1959(1959元/瓶,40年陈酿);
女儿红:以喜文化IP为基础拓展年轻新潮消费群体,1919年建厂,以女儿出嫁启封,独特情感符号,2008年并入集团,2020年,明确了“喜文化”、“藏文化”、“江湖情文化”为核心;
状元红:借助国潮文化,触达特色消费人群。2020年公司通过国企混改成立浙江状元红供应链公司,定位为集团攻坚年轻化的核心引擎,想要打造中国黄酒年轻第一品牌;
鉴湖:依托独特非遗手工技艺,打造精品文化体验。品牌得名于核心水域的优质水源,历史可追溯至1725年,2020年获评黄酒行业唯一的国家级工业遗产;
沈永和:聚焦大众餐饮市场及高端料酒领域。品牌创宇1664年,是首批中华老字号品牌,1994年与古越龙山合并,目前主要聚焦大众消费基本盘,主要市场是承接中低端即饮需求,切入消费升级驱动的高端料酒赛道;
产品
古越龙山产品端包括国酿系列、青花醉系列、库藏系列、年份系列。
国酿1959白玉:1959元/瓶,40年陈;
国酿1959青玉:599元/瓶,20年陈;
国酿1959红玉:1399元/瓶,30年陈;
公司2025年中高档酒营收13.3亿,毛利率44.43%,占比73.8%;
公司2025年普通酒营收4.73亿,毛利率17.62%,占比26.3%;
2026H1,上海地区营收占比22.5%、浙江地区占比25.4%、江苏地区占比8.4%,三地合计56.3%,其他地区占比39%。
渠道、行业产量
黄酒主要产销地在江浙沪,79%的市场规模集中于此地,公司截至2026H1现有经销商为2012家。

早期统计口径包含了料酒、原料酒,所以偏高,后来中酒协剥离了料酒,所以下滑其实没有那么多。2025年黄酒总产量大约192万吨。
黄酒是世界三大沽酒之一,过去式我国酒类消费最重要的选择,随后随着蒸馏技术的发展,出现了白酒,被白酒抢走了主流消费市场。黄酒有健康养生属性,年轻群体接受度不高,还有黄酒有“料酒化”的标签,对于品类接受程度低。

总结
公司的文化底蕴深厚,酒是偏精神属性的产品,能够让人愉悦,比拼的首先不是价格,所以我们能看到那么高端白酒企业都在比拼文化、底蕴、历史,很少去拼价格。古越龙山的几个品牌文化属性来看是一点问题都没有的。过去的劣势也在改善,改善了容易头痛的问题。
从过去近10年来看,发展的不温不火,主要还是因为过去是白酒的天下,未来低度化趋势,黄酒有机会。但现在最大的问题是全国化的基础还不够,过去10年,公司销售江浙沪的占比从70%+下降到了50%+,还是主力消费市场,但比以前还是好多了。黄酒去抢过去白酒的客群还是太难,主要是让年轻人能够接受,逐渐做高端,还是很考验企业能力的。但过去这么做效果不好,主要是发展土壤不够,低度化这个大趋势,时代背景是支持的,就看企业能不能抓住机会了~!

